Материал раздела · Корпоративное право
Утверждение аудитора общим собранием акционеров
Аудитора утверждает только общее собрание: в АО — собрание акционеров, в ООО — собрание участников. Это исключительная компетенция высшего органа, которую нельзя передать совету директоров. Совет может отобрать кандидата и согласовать вознаграждение, но решение принимает собрание. Аудит может быть инициирован и по требованию акционеров, владеющих не менее 10 процентами голосующих акций, либо любого участника ООО. Ниже — порядок утверждения, оформление решения, сроки и практические шаги.
Содержание · 9 разделов
Утверждение аудитора — исключительная компетенция общего собрания
Утверждение аудитора — это решение общего собрания акционеров (участников), которым общество определяет аудиторскую организацию для проведения обязательного или инициативного аудита бухгалтерской (финансовой) отчётности за конкретный год. В акционерном обществе вопрос отнесён к исключительной компетенции общего собрания акционеров, в обществе с ограниченной ответственностью — к исключительной компетенции общего собрания участников. Ни совет директоров, ни единоличный исполнительный орган не вправе утвердить аудитора вместо собрания: этот вопрос не может быть передан на решение совета директоров, поскольку отнесён законом к исключительной компетенции высшего органа.
Правовая основа правила закреплена в п. 5 ст. 67.1 ГК РФ, согласно которому аудитор утверждается общим собранием. Смысл нормы — корпоративная гарантия независимости: аудитор проверяет отчётность, подготовленную исполнительными органами, поэтому выбор проверяющего вынесен на уровень высшего органа управления. Собрание утверждает именно аудиторскую организацию, а не отдельного специалиста, что соответствует ч. 3 ст. 5 закона 307-ФЗ: обязательный аудит проводят только аудиторские организации.
Важно различать отбор кандидата и его утверждение. Совет директоров или комитет по аудиту вправе провести предварительный отбор, оценить кандидатуры и сформировать рекомендацию, но юридически значимым является только решение общего собрания. Если обязательный аудит проводится по конкурсу (например, при доле государственного участия 25 процентов и более — по 44-ФЗ), порядок отбора строится по правилам закупок, однако утверждение победителя как аудитора общества всё равно оформляется решением собрания.
Порядок утверждения аудитора в акционерном обществе
Годовое общее собрание акционеров ежегодно рассматривает вопрос об утверждении аудитора. Материалы, предоставляемые акционерам при подготовке к собранию, должны содержать сведения о кандидатуре аудитора: наименование, место нахождения, членство в саморегулируемой организации аудиторов и иную информацию, позволяющую оценить независимость и компетентность. Инициатором вопроса обычно выступает совет директоров, который формирует рекомендацию для собрания.
Решение об утверждении аудитора принимается большинством голосов акционеров — владельцев голосующих акций, участвующих в собрании, если уставом не установлено иное. Формулировка вопроса в повестке должна быть точной: собрание утверждает конкретную аудиторскую организацию для аудита отчётности за определённый отчётный год. Размытые формулировки вроде «определить аудитора» или «одобрить кандидатуру» создают риск оспаривания решения и претензий со стороны проверяющих.
Чтобы решение было исполнимым и не вызывало споров, в нём целесообразно зафиксировать набор данных:
- полное наименование аудиторской организации;
- основной государственный регистрационный номер и ИНН;
- членство в саморегулируемой организации аудиторов;
- отчётный год, за который проводится аудит;
- размер вознаграждения аудитора и источник выплаты.
Утверждение аудитора в обществе с ограниченной ответственностью
В ООО утверждение аудитора отнесено к исключительной компетенции общего собрания участников (ст. 33 закона 14-ФЗ). Порядок схож с акционерным обществом, но корпоративная процедура проще: решения оформляются протоколом общего собрания участников, а в обществах с единственным участником — письменным решением единственного участника. Устав может детализировать порядок выдвижения кандидатур и требования к аудитору.
Вопрос об утверждении аудитора может рассматриваться как на очередном годовом собрании, так и на внеочередном, если это необходимо для своевременного начала проверки. Если в обществе несколько участников, важно соблюсти процедуру созыва собрания: уведомление участников, формирование повестки, обеспечение возможности ознакомиться с материалами. Нарушение процедуры созыва — самостоятельное основание для оспаривания принятого решения.
Следует учитывать, что для непубличных обществ порог обязательного аудита по доходам и активам применяется так же, как для иных организаций. Если общество подпадает под критерии обязательного аудита, вопрос об утверждении аудитора должно рассмотреть именно общее собрание участников, а не совет директоров или исполнительный орган. Даже если проверку инициирует один из участников, утверждение аудитора как проверяющего общества остаётся за собранием.
Аудит по требованию акционеров с 10 процентов и участника ООО
Закон предоставляет миноритарным участникам механизм контроля достоверности отчётности. Акционеры, владеющие в совокупности не менее чем 10 процентами голосующих акций, вправе требовать проведения аудита хозяйственной деятельности общества. Для участника ООО аналогичное право закреплено в п. 3 ст. 48 закона 14-ФЗ: любой участник вправе потребовать привлечения аудиторской организации для проверки финансово-хозяйственной деятельности общества.
Такой аудит носит характер дополнительного контроля и отличается от обязательного аудита, проводимого по решению общего собрания. Требование инициируется участником, но привлечённый аудитор не должен быть связан имущественными интересами с обществом, его руководителем, членами совета директоров или участниками. Это требование независимости прямо направлено на защиту интересов миноритария.
Вопрос о распределении расходов на такой аудит решается по правилам закона и устава: расходы не могут быть автоматически возложены на участника, потребовавшего проверку, если иное не установлено решением общего собрания. На практике рекомендуется заранее определить в уставе порядок финансирования инициированного аудита, чтобы избежать корпоративного конфликта и споров о том, за чей счёт проводится проверка.
Оплата услуг аудитора решением совета директоров
Утверждение аудитора и определение размера его вознаграждения — связанные, но разные вопросы. Собрание утверждает аудитора, тогда как вопрос о размере оплаты его услуг уставом может быть отнесён к компетенции совета директоров. Такое распределение удобно: собрание фиксирует проверяющего, а совет оперативно согласует коммерческие условия договора без повторного созыва высшего органа.
Если устав относит согласование вознаграждения к совету директоров, соответствующее решение оформляется протоколом заседания совета. В нём отражаются утверждённая стоимость услуг, порядок и сроки расчётов, а также лицо, уполномоченное подписать договор с аудиторской организацией. При отсутствии такого решения оплата может быть произведена только в пределах, определённых собранием.
Договор с аудитором целесообразно заключать после вступления решения об утверждении в силу. В договоре фиксируются существенные условия:
- предмет и объём аудита;
- отчётный период, за который проводится проверка;
- сроки оказания услуг;
- стоимость услуг и порядок оплаты;
- условия обеспечения независимости аудитора.
Аудиторское заключение в материалах к годовому собранию
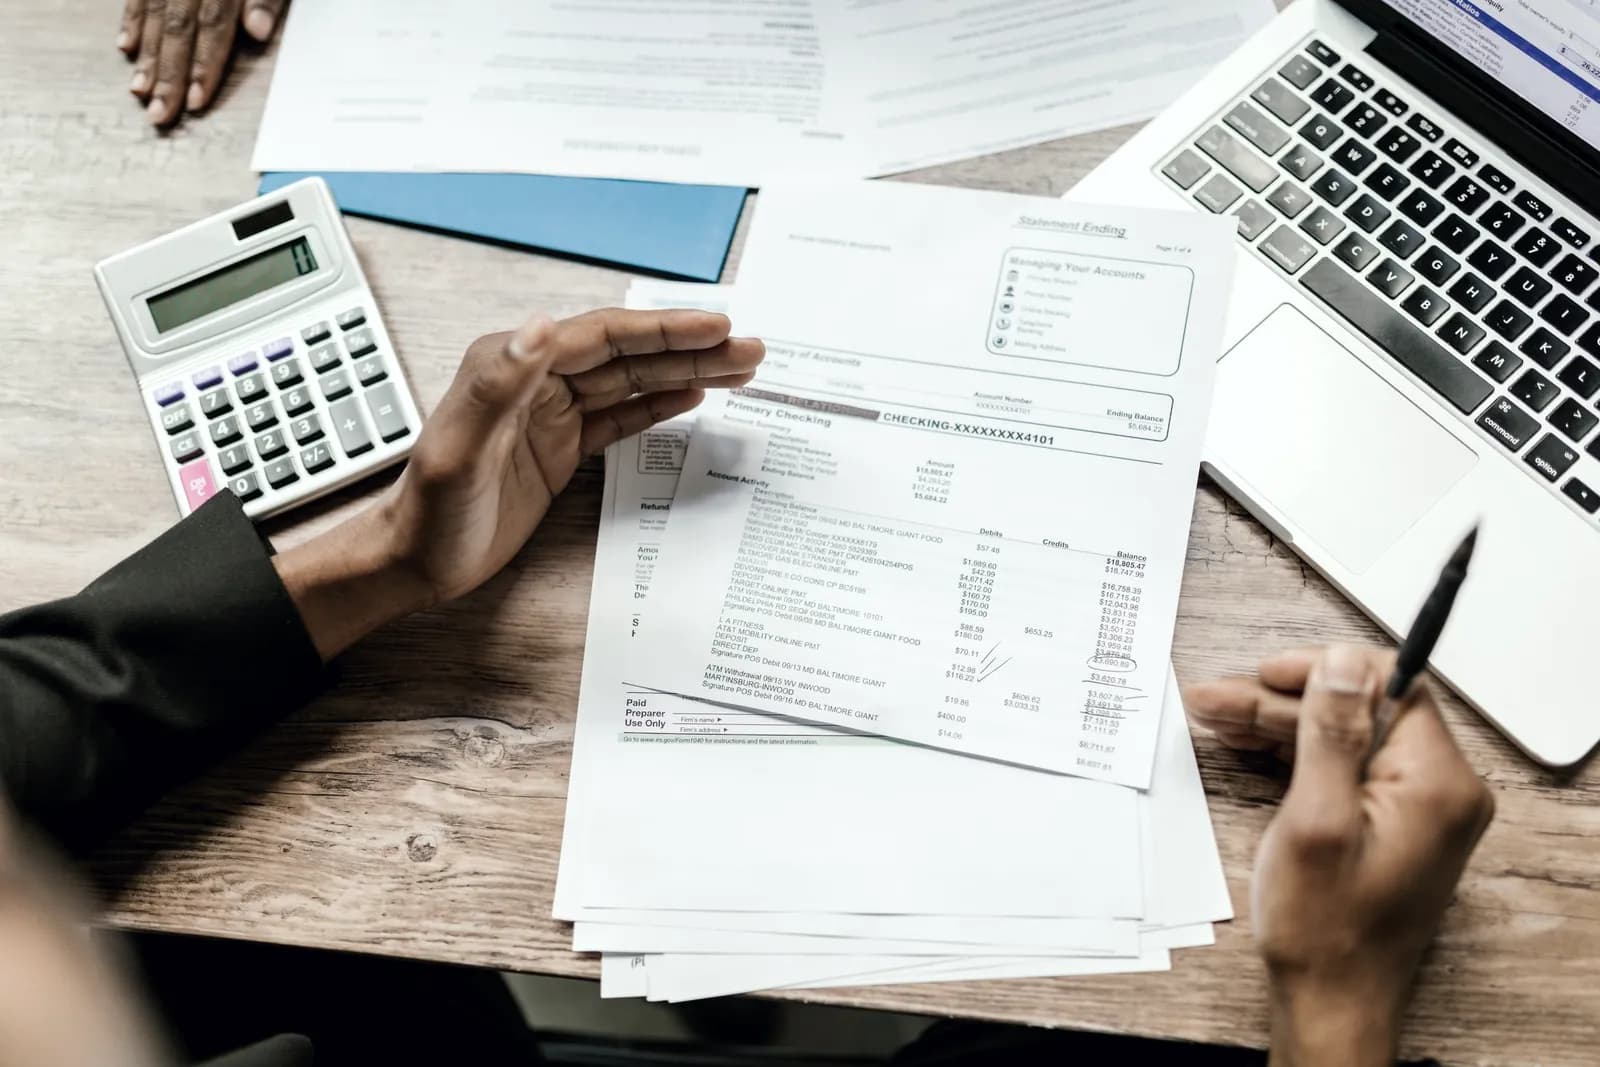
Аудиторское заключение — обязательный элемент материалов, предоставляемых акционерам (участникам) при подготовке к годовому собранию, на котором утверждается годовая бухгалтерская (финансовая) отчётность. Заключение позволяет участникам оценить достоверность отчётности до принятия решения. Отсутствие заключения в материалах, когда аудит обязателен, лишает собрание полноты информации и может повлечь претензии контролирующих органов.
Отдельно регулируется вопрос раскрытия. Годовая бухгалтерская отчётность вместе с аудиторским заключением представляется в государственный информационный ресурс бухгалтерской отчётности (ГИР БО). Заключение направляется вместе с отчётностью либо в течение установленного законом срока со дня, следующего за датой заключения, но не позднее предельной даты, определённой законом 402-ФЗ для представления отчётности.
Сведения об аудите раскрываются и в Федресурсе (ЕФРСФДЮЛ). Единственное основание для внесения таких сведений — пп. «л.2» п. 7 ст. 7.1 закона 129-ФЗ. Сообщение вносит сама организация, а не аудитор. Строго обязаны те, кто по закону раскрывает отчётность в средствах массовой информации; остальным публикация рекомендуется. Срок внесения — в пределах, установленных законом, а тон требования остаётся рекомендательным.
Сроки утверждения аудитора и корпоративный календарь
Утверждение аудитора должно состояться до начала проверки и до утверждения годовой отчётности, чтобы заключение успело попасть в материалы к годовому собранию. На практике вопрос об аудите включается в повестку годового собрания за предшествующий отчётному периоду, а ряд компаний рассматривает его на собрании по итогам года. Точные даты зависят от устава и графика подготовки отчётности.
Корпоративный календарь удобно выстраивать от даты годового собрания: сначала совет директоров формирует рекомендацию и согласует вознаграждение, затем вопрос включается в повестку собрания, готовятся материалы, и лишь после решения заключается договор с аудитором. Такой порядок исключает ситуацию, когда проверка начата, а аудитор ещё не утверждён высшим органом.
Типовые этапы годового цикла аудита:
- формирование рекомендаций советом директоров по кандидатуре аудитора;
- включение вопроса об утверждении аудитора в повестку общего собрания;
- подготовка материалов о кандидатуре и условиях аудита для участников;
- принятие решения об утверждении аудитора общим собранием;
- заключение договора и проведение проверки;
- представление отчётности и заключения в ГИР БО.
Когда утверждение аудитора обязательно: критерии обязательного аудита
Обязательный аудит проводится в случаях, перечисленных в ч. 1 ст. 5 закона 307-ФЗ. К ним относятся публичные акционерные общества, а также ряд организаций по специальным основаниям. Важно понимать: непубличное акционерное общество «по форме» не обязано проходить аудит с отчётности за 2022 год в силу изменений, внесённых в законодательство. Поэтому утверждение аудитора обязательно далеко не для всех акционерных обществ.
Отдельная группа — организации с существенными оборотами. Если доход за год, предшествующий отчётному, превышает 800 миллионов рублей или сумма активов на конец этого года превышает 400 миллионов рублей, аудит обязателен. Пороги определяются по данным года, предшествующего отчётному, а не по отчётному году. Доход при этом определяется по правилам налогового законодательства, что шире показателя выручки в бухгалтерской отчётности, а активы — по итогу баланса.
Есть и организации, для которых аудит обязателен по специальным законам: банки, страховщики, негосударственные пенсионные фонды, микрофинансовые компании, кредитные потребительские кооперативы, акционерные инвестиционные фонды и управляющие компании паевых фондов, застройщики по закону о долевом строительстве, туроператоры в сфере выездного туризма, организаторы азартных игр, госкорпорации и клиринговые организации. Для них вопрос об утверждении аудитора также решает общее собрание.
Практический порядок действий
Чтобы процедура прошла без нарушений, целесообразно выстроить её последовательно — от проверки обязанности до раскрытия сведений. На каждом этапе важно сохранять корпоративные документы: рекомендации совета директоров, повестку собрания, материалы для участников, протокол и договор с аудитором. Именно эти документы подтверждают соблюдение процедуры и служат защитой при возможных претензиях акционеров или контролирующих органов.
Отдельное внимание стоит уделить срокам и распределению компетенций. Решение об утверждении аудитора недопустимо подменять решением совета директоров; согласование вознаграждения, наоборот, может быть отнесено уставом к совету. Несвоевременное представление заключения в ГИР БО и невнесение сведений в Федресурс при наличии обязанности образуют самостоятельные нарушения.
Пошаговый порядок действий:
- проверить, подпадает ли общество под обязательный аудит;
- сформировать кандидатуру аудиторской организации и оценку её независимости;
- согласовать вознаграждение на совете директоров, если это отнесено к его компетенции;
- включить вопрос об утверждении аудитора в повестку общего собрания;
- утвердить аудитора решением общего собрания и оформить протокол;
- заключить договор, провести аудит и получить заключение;
- представить отчётность и заключение в ГИР БО и внести сведения в Федресурс.
Частые вопросы
Может ли совет директоров утвердить аудитора вместо общего собрания?
Нет. Утверждение аудитора отнесено к исключительной компетенции общего собрания акционеров (участников) и не может быть передано совету директоров. Совет вправе лишь отобрать кандидата, сформировать рекомендацию и, если это предусмотрено уставом, согласовать размер вознаграждения.
Обязаны ли все акционерные общества утверждать аудитора?
Нет. Обязательный аудит предусмотрен не для всех АО: непубличные акционерные общества «по форме» не обязаны проходить аудит с отчётности за 2022 год. Обязанность возникает при наличии оснований из ч. 1 ст. 5 закона 307-ФЗ, например для публичных обществ или при превышении порогов по доходу и активам.
Как участник ООО может инициировать аудит?
Любой участник вправе требовать привлечения аудиторской организации для проверки финансово-хозяйственной деятельности общества. Аудитор при этом не должен быть связан имущественными интересами с обществом, его руководителем и участниками, а вопрос о расходах решается по правилам закона и устава.
Когда аудиторское заключение попадает в материалы к годовому собранию?
Заключение включается в материалы, предоставляемые акционерам (участникам) при подготовке к годовому собранию, на котором утверждается годовая отчётность. Это позволяет участникам оценить достоверность отчётности до принятия решения.
Куда представляется аудиторское заключение?
Отчётность вместе с заключением представляется в ГИР БО — вместе с отчётностью либо в установленный законом срок, но не позднее предельной даты, определённой законом 402-ФЗ. Сведения об аудите при наличии обязанности раскрываются также в Федресурсе; сообщение вносит сама организация.
Первоисточники
- [1]Гражданский кодекс РФ, ст. 67.1 (п. 5)
- [2]Закон № 208-ФЗ, ст. 47: годовое собрание
- [3]Закон № 208-ФЗ, ст. 52: информация к собранию
- [4]Закон № 208-ФЗ, ст. 86: аудитор общества
- [5]Закон № 208-ФЗ, ст. 88: годовой отчёт и ревизионная комиссия
- [6]Закон № 14-ФЗ, ст. 34: годовое собрание ООО
- [7]Закон № 14-ФЗ, ст. 48: аудит ООО
Раздел: Корпоративное право
Материал информационный. Нормы приведены в редакции на дату сверки; перед действиями проверьте, не изменилось ли законодательство.